https://hrportugal.sapo.pt/numero-de-ultramilionarios-aumentou-quase-5-a-nivel-mundial-imagina-quantos-ha-em-portugal/
domingo, 17 de março de 2024
Ouro, bitcoins e… residências!
https://hrportugal.sapo.pt/numero-de-ultramilionarios-aumentou-quase-5-a-nivel-mundial-imagina-quantos-ha-em-portugal/
quarta-feira, 18 de outubro de 2023
Vitalidade dos grandes centros: o dilema
https://www.ft.com/content/698f41af-0d88-424b-80b0-241be01dac35
Embora a Covid e o trabalho remoto sejam os culpados preferenciais, a situação não seria tão aflitiva se a economia global estivesse numa trajetória de crescimento sustentado, ainda que “por baixo”, e minimamente distribuído.
Nós, urbanistas, costumamos lamentar a “perda de vitalidade” dos Centros de nossas grandes cidades. Mas eu me permito observar que, numa economia cada vez mais tendente à concentração da riqueza e ao trabalho precário, a manutenção disso chamamos de “vitalidade dos centros urbanos” supõe taxas de crescimento econômico que expandirão ainda mais as grandes metrópoles e suas fabulosas deseconomias, aí incluídos os impactos sócio-ambientais que hoje constituem o problema crítico da civilização capitalista.
Pergunto-me todos os dias como sair desse impasse.
2023-10-18
quarta-feira, 16 de agosto de 2023
Financeirização da moradia ou concentração da propriedade?
![]() |
Montagem: Àbeiradourbanismo Clique na imagem para ampliar |
Muitos, nos dias de hoje, enquadrariam o objeto dessa matéria na categoria ‘financeirização da moradia’. Eu me pergunto se é o caso.
A moradia – assim entendo - é financeirizada desde
que passou a ser produzida para o mercado, pela simples razão que são poucos os
que podem comprá-la sem financiamento ao menos parcial de seu preço. Tradicionalmente,
os contratos de hipoteca preveem que o próprio imóvel é a garantia do
empréstimo para a sua aquisição.
A propósito vale recordar um instrutivo texto, do ano 1981, em que o economista Martim Smolka descreve a operação de compra-venda de um imóvel como transferência ao adquirente, por parte da imobiliária, a um dado preço, do ‘direito de especular’ no mercado de imóveis [1] - que traduzo como o direito de vender ou alugar por uma renda maior do que a sua dívida.
A financeirização da moradia deu um salto de qualidade quando, com a desregulamentação de fins do século passado, generalizou-se nos EUA e Inglaterra a prática dos empréstimos bancários garantidos pelo valor da residência para a compra de bens de consumo, viagens, universidade etc. Famílias com rendimentos estagnados, e até decrescentes, passaram a consumir… o valor futuro de suas casas! [2] [3]
E uma vez re-hipotecados os imóveis em troca de liquidez a curto prazo, os títulos de dívida passaram a ser vendidos pelos bancos a credores de que os devedores nunca tinham ouvido falar, nos mais diversos países – a pirâmide financeira que desmoronou em 2007, levando milhões de pequenos investidores, boa parte deles trabalhadores cooptados para a mítica “república dos pequenos proprietários’, à perda de seu capital, isto é, de suas próprias moradias que, afinal, eram o lastro de tudo!
Aqui o que ocorre é algo diferente: a concentração da propriedade imobiliária nas mãos de um pequeno número de firmas de capital de investimento em alugueis. O senhorio deixa de ser o dono da padaria e passa a ser, digamos, George Soros. Este fenômeno parece ter-se acelerado na última década com a recessão e a baixa generalizada das taxas de juros, na Europa e EUA, subsequentes à debacle de 2007. Em tempos de investimentos produtivos de rentabilidade duvidosa, o aluguel residencial em grande escala pode ser um ótimo negócio. [4]
Poder-se-ia argumentar, é certo, que George Soros é, ele próprio, um financista. Mas isto significa que, sob o ângulo do capital proprietário, a ‘financeirização’ não é privilégio exclusivo da moradia, tampouco do parque imobiliário como um todo: é a forma ‘pura’ do capital que controla todas as grandes cadeias de negócios na economia planetária - indústria, comércio e serviços.
“Desfinanceirizar a moradia” é uma causa que tem o meu apreço; mas seria interessante, nesse caso, que começássemos a discutir do que exatamente estamos falando e, é claro, como fazê-lo.
2023-08-16
____
[1] “(..) al comercializar um inmueble, la inmobiliaria no sólo vende um activo
fijo, sino que, además, negocia el derecho que capacita al muevo propietario a
especular (..)” [SMOLKA M, “Precio de la tierra y valorización inmobiliaria
urbana: esbozo para una conceptualización del problema”. Revista
Interamericana de Planificación Vol XV, No 60, Dez 1981, p. 78
[2] A
indústria do refinanciamento hipotecário foi uma forma de os estadunidenses
"tomarem emprestado e consumir como se os seus rendimentos estivessem
crescendo". STIGLITZ J, O Mundo em Queda Livre – Os Estados
Unidos, o mercado livre e o naufrágio da economia mundial. Trad. José
Viegas Filho. São Paulo: Companhia das Letras, 2010. Cap. 1: A formação da
crise
[3] “(..) no Reino Unido e nos EUA, os empréstimos pessoais garantidos pelas residências (EGR) produziram um aumento do consumo: quanto maior o valor da garantia, maior o nível de consumo. (..) Desde a desregulamentação do crédito na década de 1970, a EGR contribuiu de forma importante para a demanda do consumidor no Reino Unido, ainda que somente nos períodos de alta dos preços da moradia (..) A década anterior à crise financeira registrou níveis sem precedentes de EGR, com proprietários valendo-se do aumento dos preços das residências para tomar mais empréstimos e consumir mais. O sociólogo Colin Crouch (2009) descreveu o fenômeno como uma espécie de 'keynesianismo privatizado': ao passo que no período 1950-70 a demanda foi sustentada pelo Estado pela via da expansão fiscal, no período 1980-2007, de declínio dos salários médios, ela foi alimentada pela dívida hipotecária”. RYAN-COLLINS, LLOYD e MACFARLANE, Rethinking the Economics of Land and Housing. Zed Books 2017, edição do Kindle, p. 146.
[4] “(..) Residential demand shifts mainly with demography and is less
buffeted by the business cycle. People will still need somewhere to sleep, says
Lawrence Bowles of Savills, a property firm: “You can’t digitalise a bed.” And
in an era of low interest rates, steady rental income becomes more attractive.
(..)” THE ECONOMIST 28-08-2021 “Big British companies are
entering the rental market”
https://www.economist.com/britain/2021/08/28/big-british-companies-are-entering-the-rental-market
domingo, 12 de março de 2023
Alavancagem socialista
https://www.ft.com/content/f68a301a-cdd5-4d9b-aca2-492c6561ebbf
![]() |
| Montagem: Àbeiradourbanismo |
quarta-feira, 8 de março de 2023
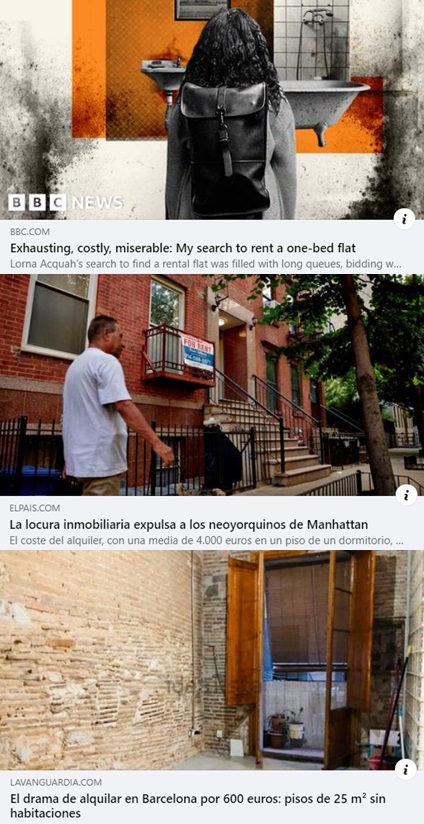
O beco sem saída das cidades globais
https://www.bbc.com/news/uk-64625435
El País 18-02-2023
https://elpais.com/economia/negocios/2023-02-18/la-locura-inmobiliaria-expulsa-a-los-neoyorquinos-de-manhattan.html
La Vanguardia 21-02-2023
https://www.lavanguardia.com/economia/bolsillo/20230221/8771271/alquilar-barcelona-alquiler-pisos-baratos-imposible-feos-600-euros.html
quarta-feira, 6 de julho de 2022
Financeirização da (última) moradia
https://valorinveste.globo.com/produtos/fundos-imobiliarios/noticia/2022/06/14/fundo-imobiliario-de-cemiterios-tem-rentabilidade-de-68percent-de-janeiro-a-maio-de-2022.ghtml
“(..) Em maio, 47% dos fundos imobiliários tiveram um desempenho positivo, segundo o estudo da Smartbrain. Entram no estudo fundos com mais de três meses de existência e pelo menos 30 negociações no período do recorte. No mês, dois deles conseguiram um retorno superior a 20%.
O primeiro lugar no ranking de maio ficou com o
Diamante (DAMT11B), que teve uma valorização de 26,67% e tem shopping e lojas
na composição. O segundo lugar ficou com o Brazilian Graveyard and Death Care
(CARE11), com uma valorização de 22,25%. E em terceiro ficou o que investe em
recebíveis, o Hectare CE FII (HCTR11), com alta de 8,38% no mês. (..)”
2022-07-06
quarta-feira, 8 de junho de 2022
Associação da Moradia Social: urgente!
https://oglobo.globo.com/economia/noticia/2022/06/projeto-que-permite-um-imovel-como-garantia-de-varias-dividas-pode-virar-pesadelo-para-familias-pobres.ghtml
Ocorre, porém, que a faculdade que tem o solo urbano em geral, e muito especialmente o das grandes metrópoles planetárias do século XXI, de se valorizar continuamente mesmo em períodos recessivos, tornou a moradia objeto prioritário de desejo de gestores de capital de investimento, de mega-imobiliárias que operam na compra-venda e no aluguel, de bancos que emprestam a juros variáveis tendo o imóvel como garantia e de mercadores de títulos de dívidas imobiliárias. Todos operando num ambiente de negócios intrinsecamente especulativo e cada vez mais desregulamentado e internacionalizado.
A “financeirização da moradia” é, portanto, um aspecto ineludível da economia de mercado contemporânea. Creio ser impossível cogitar o seu fim à margem de um programa econômico e político de transição para uma economia planetária social e ambientalmente sustentável, essencialmente planejada.
Mas medidas defensivas imediatas são possíveis, e cada vez mais urgentes. Tudo considerado, a criação de uma Associação Internacional da Moradia Social, com seções em todos os países, seria um fato para lá de auspicioso.
2022-06-08
quarta-feira, 15 de dezembro de 2021
Debate necessário
https://www.sinpermiso.info/textos/financiarizacion-o-rentabilidad
¿Financiarización o rentabilidad?
La financiarización, como el neoliberalismo, es la palabra de moda entre los economistas heterodoxos y de izquierdas. Domina las conferencias académicas de izquierda y círcula como el tema que supuestamente explica las crisis, así como una de las causas del aumento de la desigualdad en las economías capitalistas modernas, sobre todo en los últimos 40 años. La última manifestación de esta hipótesis de la financiarización es de Gracie Blakeley, una economista de izquierda británica, que parece ser una estrella emergente en el Reino Unido. En un artículo reciente, presenta todos los argumentos de la escuela de la financiarización.
Pero, ¿qué significa el término 'financiarización' y que valor añade a nuestra comprensión de las contradicciones del capitalismo moderno? y ¿nos orienta políticamente para cambiar las cosas? No lo creo. Esto se debe a que o bien el término se utiliza tan ampliamente que proporciona muy poca información adicional; o se concreta de manera tal que es tanto teórica como empíricamente equivocado. (..)
Acesse o texto completo pelo link
https://www.sinpermiso.info/textos/financiarizacion-o-rentabilidad
quinta-feira, 21 de outubro de 2021
Pastel de vento
![]() |
| clique na imagem para ampliar |
sábado, 14 de agosto de 2021
Não tem vacina
"(..) “Os fundos de CRI [recebíveis imobiliários] devem continuar puxando a fila da classe, já que o residencial vem batendo recordes por fatores como o retorno de investimentos dos investidores e o comprador final estimulado por uma oferta de crédito abundante”, comenta.
Sobre os outros setores menos favorecidos em razão da pandemia, como os fundos de tijolo, Bidetti comenta que, com o avanço da vacinação em massa, esses fundos devem vislumbrar um cenário mais positivo a partir do último trimestre do ano. “São fundos que, além de estarem muito descontados no mercado secundário, ainda tiveram uma pausa nas novas emissões, já que foram os mais impactados pela crise”, avalia.
Nardo, da RBR, chama atenção para os fundos de escritórios, que apresentam, atualmente, os valores mais depreciados frente aos outros setores. “Apesar de o segmento ter enfrentado um aumento de vacância, tal movimento já começou a inflexionar e os preços ficaram estáveis”, afirma.
Em segundo lugar no ranking de fundos mais descontados, o profissional inclui os de shopping, mas destaca a imprevisibilidade destes ativos em razão do surgimento de novas variantes da covid-19. “Eles estão mais baratos do que a média porque têm um risco adicional. Agora, o investidor que puder segurar esses fundos durante quatro ou cinco anos está comprando bons imóveis com um ‘valuation’ atrativo”. (..)"
sábado, 22 de maio de 2021
Dubliners' conundrum
Dublin’s Bulk Home Sales Spur Backlash Against Big-Money Buyers
![]() |
Empreendimento Mullen Park, Maynooth, Irlanda Foto (detalhe): Paulo Nunes dos Santos/Bloomberg |
The mass purchase of affordable houses — on the market for about 400,000 euros ($490,000) — set off a public firestorm and highlights the growing tension over the squeeze in urban housing and the role of large investors.
“These big wealthy funds can swoop in and gobble up those houses that workers and families should expect to be able to afford,” said Mary Lou McDonald, who leads Sinn Fein, Ireland’s main opposition party. “No person trying to buy a home could possibly compete with them.” (..)
Authorities broadly welcomed their arrival for stabilizing the sector and replacing local landlords who were decimated when the fallout from 2008 financial crash dried up their funding. But in the media, investment firms have been regularly portrayed as “vultures” for buying debt and property at depressed prices and crowding out private buyers.
Even so, there are few alternative sources for that kind of capital, according to Ronan Lyons, an economist at Trinity College in Dublin who compiles the Daft.ie report on the Irish rental market.
“The presence of these investors is more part of the solution than the problem,” he said. “When we had small mom and pop landlords we didn’t want them, now we have large institutions we don’t want them either. What do we want?””
2021-05-22
sexta-feira, 14 de maio de 2021
República do Instagram
![]() |
| Imagem: Internet / Web Quarto [1] |
“(..) Temos de gerar yield, então não podemos entrar em projetos de longo prazo. Optamos pelo financiamento de construção e já recebemos juros durante esse prazo. Depois, recebemos por unidades locadas a um preço anteriormente acordado. Vai de recebimento de juros para recebimento de aluguel. (..)”
“Temos visto que esse é um produto que realmente atende os anseios de jovens profissionais em grandes cidades, onde existe uma assimetria entre oferta e demanda por apartamentos nas melhores regiões”, explica Steinbruch. “A oferta é de imóveis com três ou quatro dormitórios em bairros como Jardins, mas a procura costuma ser por um imóvel de um ou dois dormitórios. Buscamos reequilibrar essa equação.”
sábado, 20 de fevereiro de 2021
Financeirização da moradia e das Casas Bahia
(..) De maneira geral, o investidor que busca fundos imobiliários pode escolher carteiras de três categorias: as que compram participações em imóveis, os chamados fundos imobiliários de tijolos; as que investem em títulos de renda fixa que financiam projetos imobiliários, os fundos imobiliários de papel; e os fundos imobiliários que investem em outros fundos, os chamados fundos de fundos.
Mas dentro de cada um desses tipos de fundos imobiliários existem as diferentes carteiras que buscam aplicar em segmentos de negócios. E um desses segmentos é o do varejo. (..)
quarta-feira, 30 de dezembro de 2020
Redenção
![]() |
| Montagem: À beira do urbanismo |
O papel que o mercado imobiliário vem desempenhando em boa parte do mundo para a superação da atual crise é completamente diferente do que teve em 2008, quando provocou um desastre de proporções até então desconhecidas no sistema financeiro.
Há pouco mais de uma década, a rápida valorização estimulou negócios com imóveis e sua utilização como garantia para empréstimos bancários, o que acelerava a alta dos preços. Até que o aumento da inadimplência fez a bolha estourar, levando à garra grandes instituições financeiras e gerando instabilidade na economia mundial. Hoje, ao contrário, é o setor que puxa a recuperação da atividade econômica em muitos países (..) [sobre] bases mais sólidas do que a valorização observada nos anos que antecederam a crise de 2008. (..)sábado, 31 de outubro de 2020
Geração inquilina
Ali se diz que “todas as análises mostram uma mudança global de comportamento do consumidor, principalmente para as novas gerações, mais interessadas em ter acesso ao imóvel e menos em propriedade”.
É um modo panglossiano de dizer que as novas gerações não têm acesso a empregos e salários que lhes permitam comprar residências, como tiveram seus pais.
Na dúvida, recomendo a leitura de algumas matérias jornalísticas recentes, de onde extraí as seguintes passagens:
“(..) young hospitality workers have moved back in with mum and dad as their income dried up.” (News.com.au: Sydney, Melbourne, Brisbane rent prices plummeted amid pandemic, RBA reveals) [1]“Las dificultades económicas de estos colectivos [jóvenes, inmigrantes y trabajadores temporales] para incrementar sus ingresos y después aceder a uma hipoteca ha incidido en el aumento de la demanda de vivienda en alquiler.” (El País: El mercado del alquiler, ¿cómo ha cambiado con la pandemia?) [2]“(..) nearly two-thirds of childless single adults aged 20-34 in the UK have either never left or have moved back into the family home because of a combination of a precarious job market and low wages, sky-high private sector rents and life shocks such as relationship breakups”. (The Guardian: 'Boomerang' trend of young adults living with parents is rising – study) [3]
Uma análise sistêmica desse fenômeno pode ser encontrada em Ryan-Collins, Lloyd and Macfarlane 2017, Rethinking the Economics of Land and Housing, Zed Books, Edição do Kindle, 6.4 “The role of land and economic rent in increasing inequality”, especialmente a seção “Intergenerational dynamics”.
2020-10-31
[2]https://elpais.com/economia/estar-donde-estes/2020-10-29/el-mercado-del-alquiler-como-ha-cambiado-con-la-pandemia.html
[3] https://www.theguardian.com/society/2020/oct/18/boomerang-trend-of-young-adults-living-with-parents-is-rising-study
domingo, 6 de setembro de 2020
O nome do jogo
Home equity é o nome do jogo. Em O Mundo em Queda Livre, lançado por pouco depois da debacle financeira de 2008, Stiglitz explicou em termos bastante claros o papel desse mecanismo, que permitia aos estadunidenses "consumir como se seus rendimentos estivessem aumentando", quando na verdade já vinham em consistente declínio. Segundo ele, "o mercado de imóveis residenciais manteve a economia fora da recessão durante os anos turbulentos dessa década". Quase dez anos depois, Ryan-Colins et alii explicaram, em Rethinking the Economics of Land and Housing, que também no Reino Unido o consumo foi incentivado, durante décadas, mediante o uso da propriedade imobiliária como garantia financeira, deixando famílias altamente endividadas à mercê dos solavancos do mercado imobiliário e sua prole excluída desse mesmo mercado.
A ascensão, por essa e outras vias, de milhões de trabalhadores qualificados, em todo o mundo desenvolvido e mais além, à classe social dos pequenos proprietários de terras, capitais e todo tipo de direitos pecuniários tem um papel crucial na construção e manutenção da estabilidade política do II pós-guerra; e, por isso mesmo, também na crise social e política planetária que passamos a viver com o declínio, a partir dos anos 1980, e a derrocada, em 2007-8, das bases materiais do Estado do bem-estar. Resumindo: a renda da terra tem um papel capital nas glórias e nas tragédias do século XXI.
sexta-feira, 12 de junho de 2020
Covid acelera o capitalismo de rendas
![]() |
| Imagem: Washington Post 2020-06-10 |
Diante de uma reformulação da área de negócios imobiliários, o Santander colocou entre as prioridades avançar na oferta do “home equity”, o crédito com garantia em imóveis, tendo em vista o contexto de crise econômica e a necessidade de liquidez de pessoas físicas e jurídicas. (..)
Em meio à crise causada pela pandemia de covid-19, o Santander reduziu a burocracia do produto chamado Use Casa, tornou o processo mais digital, para evitar o deslocamento do cliente, e está fazendo ofertas on-line e pelo aplicativo. (..)
2020-06-12
terça-feira, 11 de fevereiro de 2020
Parasita doméstico
Home equity em alta
A fintech Bcredi viu a oferta de crédito pessoal com garantia de imóvel, o famoso home equity no jargão do mercado, dar um pulo de mais de seis vezes em dezembro último frente um ano antes. O motor vem, principalmente, dos juros menores no País e o maior conhecimento dos brasileiros em torno do produto, que mira aqueles com imóveis quitados.
Com o salto no home equity, a novata viu sua carteira de empréstimos quase dobrar em 2019, encostando nos R$ 700 milhões, ante R$ 400 milhões em 2018. As razões para o desempenho foram parcerias com empresas como Loft, Stone, Nexoos, FinanZero, além da presença em meios digitais. (..)
![]() |
The house price-credit feedback cycle
Ryan-Collins, Josh. Rethinking the Economics of Land and Housing (p.
122). Zed Books. Edição do Kindle.
Clique na imagem para ampliar
|
segunda-feira, 27 de janeiro de 2020
Efeito bumelangue
![]() |
| Imagem: Internet |
Um magnata chinês do setor imobiliário está perto de quebrar o recorde de Londres com a compra de uma mansão de 45 quartos em Knightsbridge por mais de 200 milhões de libras (US$ 262 milhões).
O family office privado de Cheung Chung Kiu fechou um acordo para comprar o palácio localizado na 2-8a Rutland Gate, com vista para o Hyde Park, disse um porta-voz em comunicado por e-mail. O acordo poderia dar impulso ao moribundo mercado imobiliário de luxo da capital e sinalizar que abastados estrangeiros estão sendo atraídos pela libra desvalorizada diante da iminente saída do Reino Unido da União Europeia (..) Nenhuma decisão foi tomada sobre se a propriedade continuará sendo uma única casa ou se será convertida em apartamentos de luxo. (..)